
Moneybird Betaalrekening 2026: Aanvragen, Kosten & Ervaringen

💡 Transparantie: SoftwareKiezer is onafhankelijk. Sommige links in dit artikel zijn affiliate links — als je via deze links iets aanschaft ontvangen wij commissie zonder dat het jou extra kost. Onze scores en aanbevelingen worden NIET beïnvloed door affiliate commissies. Lees onze methodologie voor details.
De Moneybird betaalrekening is een zakelijke rekening die volledig geïntegreerd is in je boekhouding, inclusief betaalpas, automatische btw-reservering en betaalrekeningpotjes. Moneybird scoort 7.8/10 bij SoftwareKiezer en is de enige Nederlandse boekhoudsoftware die een échte zakelijke betaalrekening inbegrepen heeft bij de betaalde pakketten (bron: moneybird.com/pricing, gecheckt april 2026). Moneybird wordt gebruikt door 390.000+ ondernemers (bron: moneybird.com, gecheckt april 2026).
Wat is de Moneybird betaalrekening precies?
De Moneybird betaalrekening is geen los bankproduct, maar een zakelijke rekening die je rechtstreeks binnen je Moneybird-omgeving beheert. Transacties komen automatisch in je boekhouding terecht, zonder dat je handmatig bankafschriften hoeft te importeren of te koppelen, en zonder CSV-export of MT940-import.
Dit is anders dan bij traditionele boekhoudprogramma's zoals Jortt, Tellow of e-Boekhouden.nl, waar je altijd een externe bankrekening moet koppelen via een bankintegratie (bijvoorbeeld via PSD2). Moneybird combineert boekhouden en bankieren in één omgeving.
Volgens de SoftwareKiezer methodologie wordt dit soort integratie zwaar gewaardeerd binnen het criterium "integraties" (15% van de totaalscore), omdat het je administratieve workload direct verlaagt.
Let op: je bent niet verplicht om de eigen rekening te gebruiken. Moneybird ondersteunt ook koppeling met externe banken via bankintegraties, naast de eigen geïntegreerde rekening. Je kunt dus kiezen tussen een externe koppeling of de ingebouwde optie, afhankelijk van je voorkeur en bestaande bankrelatie.
Wil je meer weten over hoe Moneybird via API's koppelt met andere systemen, bijvoorbeeld voor webshops? Bekijk dan onze gids WooCommerce Moneybird Koppelen: Complete Gids 2026 of de technische diepgang in Moneybird API: Complete Gids voor Koppelingen en Integraties (2026).
Achtergrond: waarom Moneybird deze stap heeft gezet
De keuze om zelf een betaalrekening aan te bieden past bij een bredere trend in de boekhoudsoftwaremarkt: leveranciers proberen steeds meer schakels van het financiële proces onder één dak te brengen. Waar boekhoudpakketten vroeger vooral bonnetjes en facturen verwerkten, zien we nu dat partijen als Moneybird, maar ook internationale spelers, de bankrekening zelf als onderdeel van het product beschouwen.
Voor Moneybird ligt de achtergrond deels bij de samenwerking met een onderliggende bankpartner die de daadwerkelijke rekening en betaalinfrastructuur verzorgt. Moneybird bouwt hier een eigen schil overheen, zodat het voor de gebruiker aanvoelt als één geïntegreerd product, terwijl de onderliggende betaalrails en beveiliging bij een gereguleerde partij liggen. Dit is vergelijkbaar met hoe sommige boekhoudpakketten in het buitenland (bijvoorbeeld in het Verenigd Koninkrijk) al langer "embedded banking" aanbieden.
Het praktische gevolg hiervan is dat je als ondernemer niet met twee aparte klantrelaties te maken hebt — één met je bank en één met je boekhoudsoftware — maar met één aanspreekpunt voor beide diensten. Dat heeft voordelen op het gebied van gebruiksgemak, maar betekent ook dat je afhankelijker wordt van één leverancier voor zowel je administratie als je geldstromen. Dit is een afweging die vooral relevant is als je nadenkt over long-term vendor lock-in: mocht je ooit willen overstappen naar een ander boekhoudpakket, dan verhuis je niet alleen je administratie, maar ook je bankrekening.
Aanvragen van de Moneybird betaalrekening

Je vraagt de betaalrekening aan vanuit je bestaande Moneybird-account of tijdens het aanmaken van een nieuw account. Je start de aanvraag onder het onderdeel "Bankieren" of "Betaalrekening", waar je kiest voor de geïntegreerde rekening in plaats van een externe bankkoppeling. Het proces verloopt in een paar stappen.
- Log in op je Moneybird-omgeving of maak een gratis account aan
- Ga naar het onderdeel "Betaalrekening" in het dashboard
- Vul je bedrijfsgegevens en KvK-nummer in, inclusief vestigingsadres en rechtsvorm (eenmanszaak, BV, VOF, et cetera)
- Doorloop de identiteitsverificatie (ID-controle) en een korte KYC-procedure (Know Your Customer) — dit is een wettelijke verplichting voor financiële dienstverleners en geen extra horde die Moneybird zelf heeft toegevoegd
- Wacht op goedkeuring — dit duurt meestal enkele werkdagen
- Activeer de rekening en vraag je betaalpas aan
Na goedkeuring krijg je een IBAN toegewezen en kun je direct beginnen met factureren en ontvangen van betalingen. Er is geen fysieke pas nodig om te starten — betalingen verlopen ook via overboekingen en (voor zover ondersteund) via automatische incasso-koppelingen met je facturen.
Praktische tip: zorg dat je KVK-inschrijving en adresgegevens up-to-date zijn vóór je de aanvraag start. Discrepanties tussen KVK-gegevens en de ingevoerde bedrijfsinformatie zijn de meest voorkomende reden voor vertraging in het aanvraagproces. Ook helpt het om alvast een geldig legitimatiebewijs bij de hand te hebben voor de identiteitscheck.
Let op: de betaalrekening is alleen beschikbaar bij de betaalde pakketten (S, M en L), niet bij het gratis plan. Check altijd de actuele voorwaarden op moneybird.com voor de meest recente eisen rond KvK-inschrijving en verificatie.
Welke boekhoudsoftware past bij jou?
Beantwoord 5 vragen en vind het perfecte boekhoudpakket
PRIJZEN
| Plan | Prijs | Voor wie | Highlights |
|---|---|---|---|
| Gratis | €0 | Starters die alleen willen boekhouden | Basis boekhouden, geen betaalrekening |
| S | €15/mnd | ZZP'ers met weinig transacties | Betaalrekening inbegrepen, max. 20 transacties |
| M | €28/mnd | Groeiende ondernemers | Meer transacties, uitgebreidere rapportages |
| L | €39/mnd | MKB met meerdere medewerkers | Meest transacties, multi-user toegang |
Bron: moneybird.com/pricing, gecheckt april 2026. Bij plan S krijg je slechts 20 transacties per maand inbegrepen — bij overschrijding betaal je extra kosten per transactie. Voor veel ZZP'ers met wekelijkse facturen en bankmutaties is die limiet snel bereikt, waardoor je alsnog moet upgraden naar plan M (€28/mnd).
Betalingen doen via Moneybird

Zodra je betaalrekening actief is, kun je direct vanuit Moneybird betalingen doen naar leveranciers, de Belastingdienst of jezelf. Dit werkt via iDEAL, overboekingen en losse betaalopdrachten.
Belangrijk voordeel: elke uitgaande betaling wordt automatisch als transactie geboekt in je administratie. Je hoeft niks handmatig te matchen — dit scheelt gemiddeld enkele uren administratietijd per maand, afhankelijk van je transactievolume.
Ontvangen betalingen van klanten via facturen worden ook automatisch gekoppeld aan de bijbehorende factuur in Moneybird, zodat je altijd ziet welke facturen nog openstaan. Betaalt een klant een factuur, dan markeert Moneybird deze direct als betaald. Dit scheelt vooral tijd bij het reconciliëren van bankmutaties — een taak die bij traditionele boekhoudprogramma's zoals Exact Online of Visma eAccounting los van de bank gebeurt via een import- of syncstap.
Moneybird Betaalpas
Bij een actieve betaalrekening kun je een fysieke betaalpas aanvragen. Deze werkt zoals een normale zakelijke betaalpas — je kunt ermee pinnen, online betalen en contant geld opnemen.
betaal direct met de pas, transacties worden automatisch geboekt
werkt met de gangbare betaalmethoden zoals creditcard-acceptatie bij webshops
Moneybird probeert transacties automatisch aan de juiste boekhoudcategorie te koppelen
je saldo en transacties zijn altijd zichtbaar in de app en webomgeving
Let op: er is geen fysieke pas nodig om te starten met de rekening, en Moneybird biedt geen uitgebreid pinautomaat-netwerk zoals bij een traditionele bank.
Automatisch btw-sparen en betaalrekeningpotjes
Een van de meest gebruikte features van de Moneybird betaalrekening is het automatisch reserveren van btw. Je stelt een percentage in, en Moneybird zet dat bedrag automatisch opzij bij elke ontvangen betaling.
Dit voorkomt een veelvoorkomend probleem bij ZZP'ers: geld uitgeven dat eigenlijk voor de btw-aangifte bedoeld is. Met betaalrekeningpotjes kun je daarnaast losse "potjes" aanmaken voor bijvoorbeeld belastingreserves, vakantiegeld of grote investeringen.
reserveert automatisch een ingesteld percentage van elke ontvangst
los potje voor bijvoorbeeld pensioenreserves of investeringen
handig voor het sparen richting een specifieke aanschaf, zoals nieuwe apparatuur
💡 Let op: Belastingadvies in dit artikel is algemeen. Raadpleeg je accountant voor specifieke situaties rond btw-reservering en aangifte.
Btw, KOR en administratieve verplichtingen bij een geïntegreerde rekening
Een geïntegreerde zakelijke rekening zoals die van Moneybird verandert niets aan je fiscale verplichtingen — die blijven gelijk aan wanneer je een traditionele zakenbank gebruikt. Toch zijn er een paar Nederlandse regels die goed zijn om in het achterhoofd te houden wanneer je je administratie zo automatiseert.
Btw-aangiftetermijn. Ondernemers die btw-plichtig zijn, moeten hun aangifte uiterlijk indienen op de laatste dag van de maand die volgt op het tijdvak waarover wordt aangegeven (meestal per kwartaal). Omdat Moneybird transacties automatisch matcht, ligt je administratie doorgaans al bij op het moment dat je aangifte moet doen — maar de aangifte zelf doe je nog altijd los, via de Belastingdienst.
Kleineondernemersregeling (KOR). Ondernemers die gebruikmaken van de KOR rekenen geen btw aan hun klanten, maar kunnen dan ook geen btw terugvragen over hun inkopen. Of de KOR voor jou voordelig is, hangt af van je omzet en kostenstructuur — Moneybird ondersteunt facturatie zonder btw voor KOR-deelnemers, maar de keuze voor de regeling zelf maak je via de Belastingdienst.
ICP-opgaaf bij EU-handel. Verkoop je diensten of goederen aan btw-plichtige afnemers in andere EU-landen, dan moet je naast de btw-aangifte ook een ICP-opgaaf (opgaaf intracommunautaire prestaties) indienen. Moneybird biedt hiervoor rapportagemogelijkheden, maar de opgaaf zelf blijft een handeling die je apart bij de Belastingdienst regelt.
Bewaarplicht van 7 jaar. Al je facturen, bankmutaties en onderliggende documenten moet je wettelijk 7 jaar bewaren. Omdat de Moneybird zakelijke rekening en boekhouding volledig geïntegreerd zijn, worden bankmutaties automatisch gearchiveerd binnen het platform — dat maakt het makkelijker om aan deze verplichting te voldoen dan wanneer je losse bank- en boekhoudsystemen gebruikt.
Suppletie. Ontdek je achteraf dat je btw-aangifte niet klopte (te veel of te weinig afgedragen), dan moet je dit corrigeren via een suppletie bij de Belastingdienst. Een nauwkeurige, geautomatiseerde matching zoals bij Moneybird verkleint de kans op dit soort fouten, maar sluit ze niet volledig uit.
Voor je specifieke situatie — zeker bij grensoverschrijdende handel, KOR-keuzes of suppletie — raadpleeg je het beste een accountant of belastingadviseur. Deze regels wijzigen soms en de toepassing verschilt per situatie.
Betaalrechten en beveiliging
Bij grotere teams kun je in Moneybird instellen wie welke betaalrechten heeft. Dit voorkomt dat elke medewerker zomaar geld kan overmaken vanaf de zakelijke rekening.
stel in wie alleen mag inzien en wie ook mag betalen
grotere betalingen kunnen een extra goedkeuringsstap vereisen
standaard beveiligingslaag bovenop je wachtwoord
alle betalingen zijn traceerbaar en gekoppeld aan de gebruiker die ze heeft uitgevoerd
Voor MKB-bedrijven met meerdere gebruikers is dit een relevant onderdeel — zie ook onze pagina over software voor MKB voor bredere overwegingen bij het kiezen van financiële tools.
Is je geld veilig? Depositogarantiestelsel en toezicht
Een vraag die veel ondernemers zich terecht stellen voordat ze geld op een nieuwe betaalrekening zetten: wat gebeurt er met mijn saldo als er iets misgaat met de aanbieder? Bij een geïntegreerde betaalrekening zoals die van Moneybird is het belangrijk om te weten dat de daadwerkelijke rekening en bijbehorende tegoeden worden aangehouden bij een onderliggende, gereguleerde bankpartner, en niet bij Moneybird zelf als boekhoudbedrijf.
Dit betekent in de praktijk dat tegoeden op de betaalrekening in principe onder het Nederlandse of Europese depositogarantiestelsel kunnen vallen, tot het geldende gegarandeerde bedrag per instelling. De exacte voorwaarden, dekking en de naam van de onderliggende bankpartner kunnen wijzigen, dus het is verstandig om dit bij aanvraag altijd te verifiëren in de actuele voorwaarden op moneybird.com of in het aanvraagproces zelf.
Financiële dienstverleners die betaalrekeningen aanbieden in Nederland vallen onder toezicht van De Nederlandsche Bank (DNB) en, waar relevant, de Autoriteit Financiële Markten (AFM). Dit toezicht regelt onder andere hoe tegoeden van klanten gescheiden moeten worden gehouden van het eigen vermogen van de dienstverlener, en welke waarborgen gelden bij een eventueel faillissement. Voor de exacte vergunningsstructuur en welke bankpartner precies achter de Moneybird-rekening zit, raadpleeg je het register van De Nederlandsche Bank en de actuele voorwaarden op de Moneybird-website.
Praktisch advies: behandel de Moneybird betaalrekening niet als je enige spaarpotje voor grote bedragen. Voor de meeste ZZP'ers en kleine MKB-bedrijven die de rekening gebruiken voor dagelijkse operationele transacties en btw-reservering is dit geen probleem, maar als je structureel grote bedragen aanhoudt, is het verstandig om te spreiden over meerdere rekeningen of instellingen — net zoals je dat bij een traditionele bank ook zou overwegen. Bespreek dit eventueel met je accountant of financieel adviseur.
Beheer en overzicht
Het dashboard toont je actuele saldo, recente transacties, openstaande facturen en de status van je btw-potje in één oogopslag. Dit overzicht is bedoeld om te voorkomen dat je losse Excel-sheets of aparte bank-apps moet raadplegen.
Voor ZZP'ers die net starten is dit overzicht vaak de belangrijkste reden om voor Moneybird te kiezen boven een los boekhoudprogramma plus aparte bankrekening. Bekijk onze vergelijking van Jortt vs Moneybird als je twijfelt tussen deze twee opties.
Klanten laten betalen via Moneybird Online Betaalmethoden
Naast de betaalrekening zelf biedt Moneybird ook online betaalmethoden waarmee klanten facturen direct kunnen voldoen. Dit werkt via een betaallink op de factuur.
de meest gebruikte betaalmethode voor Nederlandse klanten
geschikt voor internationale klanten
handig bij terugkerende facturen of abonnementen
facturen worden automatisch als "betaald" gemarkeerd zodra de klant heeft betaald
Dit verkort de tijd tussen factuur versturen en geld ontvangen aanzienlijk, en scheelt het handmatig nabellen van klanten met openstaande facturen.
Overstappen van een bestaande bankrekening naar Moneybird
Veel ondernemers die de Moneybird betaalrekening overwegen, hebben al een zakelijke rekening bij een traditionele bank zoals ING, Rabobank, ABN AMRO of Bunq. De overstap verloopt in de praktijk meestal geleidelijk, in plaats van in één keer.
Een veelgebruikte aanpak is om de Moneybird betaalrekening eerst naast je bestaande rekening te gebruiken. Je laat nieuwe klanten op het nieuwe rekeningnummer betalen en zet vaste lasten geleidelijk over, terwijl je de oude rekening nog even aanhoudt voor lopende betalingen en eventuele automatische incasso's die nog niet zijn omgezet. Zodra het merendeel van je geldstromen via Moneybird loopt, kun je de oude rekening opzeggen.
Punten om rekening mee te houden bij deze overstap:
stuur een bericht naar vaste klanten en leveranciers met je nieuwe rekeningnummer, het liefst met een overgangsperiode van enkele maanden
incasso's die aan je oude rekening gekoppeld zijn, moet je apart omzetten — dit gaat niet automatisch mee
zorg dat je btw-teruggaven en eventuele voorlopige aanslagen naar het juiste rekeningnummer gaan
oude transacties uit je vorige bankrekening importeer je los in Moneybird als je een compleet historisch overzicht wilt behouden. Gebruik hiervoor de exportfunctie van je oude systeem en importeer via Moneybird's onboarding-wizard
Voor de meeste ZZP'ers en kleine bedrijven duurt een volledige overstap tussen de één en drie maanden, afhankelijk van hoeveel vaste relaties en incasso's er omgezet moeten worden.
Voor wie is de Moneybird betaalrekening geschikt?
Voor solo-ondernemers is het grootste voordeel dat boekhouden en bankieren in één omgeving samenkomen. Freelancers met weinig facturen per maand (bijvoorbeeld consultants met 2-5 klanten) profiteren het meest van het S-p
Startende bedrijven met weinig transacties per maand profiteren van plan S (€15/mnd), al moet je opletten met de limiet van 20 transacties.
Voor webwinkels met dagelijks tientallen bestellingen is het M- of L-plan noodzakelijk. De automatische matching is dan extra waardevol, omdat handmatig reconciliëren bij hoge volumes veel tijd kost.
Bedrijven met meerdere medewerkers en hogere transactievolumes kiezen vaak voor plan M of L, vanwege multi-user toegang en betaalrechten.
Als je al met Moneybird werkt voor facturatie en boekhouding, is de stap naar de geïntegreerde rekening klein en logisch — je zit al in het ecosysteem en betaalt sowieso al voor een betaald plan.
Veelvoorkomende valkuilen
Transactielimiet onderschatten
Veel ondernemers kiezen het S-plan (€15/mnd, 20 transacties) en overschrijden deze limiet binnen twee weken door dagelijkse verkopen of veel kleine bankmutaties.
Tel voorafgaand aan je keuze het gemiddeld aantal bank- en factuurtransacties per maand en kies direct het M- of L-plan als je richting de 20 gaat.
Denken dat de rekening gratis is
Sommige gebruikers verwachten dat de zakelijke rekening los verkrijgbaar of gratis is, terwijl deze alleen inbegrepen is bij betaalde pakketten vanaf €15/mnd.
Check vooraf de officiële pricing-pagina van Moneybird en reken de kosten mee in je totale software-budget.
Geen rekening houden met ontbrekende fiscale aangifte
Moneybird regelt geen IB- of VPB-aangifte, waardoor je alsnog een boekhouder of los systeem nodig hebt voor de jaarlijkse aangifte.
Vergelijk vooraf of een alternatief als Jortt (dat dit wel biedt) beter past, of budgetteer expliciet voor externe aangifte-ondersteuning.
Overstappen zonder data te migreren
Ondernemers die van een andere boekhoudtool overstappen, vergeten historische facturen en klantgegevens correct te importeren.
Gebruik de exportfunctie van je oude systeem (bijvoorbeeld via e-Boekhouden Opzeggen: Complete Stappenplan 2026 als referentie voor het opzegproces) en importeer via Moneybird's onboarding-wizard.
Verwarring tussen "boekhoudrekening" en normale zakenbank
Sommige gebruikers denken dat de Moneybird-rekening dezelfde functionaliteit heeft als een traditionele zakenbank, inclusief pinpas en internationale overboekingen op grote schaal.
Check vooraf welke banktransacties je precies nodig hebt (bijvoorbeeld internationale betalingen) en vergelijk dit met de features op de officiële Moneybird-website.
Aandachtspunten bij de Moneybird betaalrekening
- Bij plan S krijg je slechts 20 transacties inbegrepen — bij overschrijding betaal je extra kosten
- De betaalrekening is niet beschikbaar bij het gratis plan
- Moneybird biedt geen IB- of VPB-aangifte, in tegenstelling tot Jortt
- Er is geen telefonische support, alleen via chat en e-mail
- Identiteitsverificatie bij aanvraag kan enkele werkdagen duren
Moneybird versus alternatieven
Niet elke boekhoudsoftware biedt een geïntegreerde betaalrekening. Ter vergelijking: Jortt scoort 7.8/10 en richt zich juist op AI-automatisering en IB/VPB-aangifte, terwijl e-Boekhouden.nl (7.2/10) inzet op de laagste prijs zonder ingebouwde bankrekening.
| Feature | Moneybird | Jortt | e-Boekhouden.nl |
|---|---|---|---|
| Betaalrekening inbegrepen | ✓ | ✗ | ✗ |
| Gratis plan | ✓ | ✗ | ✗ |
| IB/VPB-aangifte | ✗ | ✓ | ✗ |
| AI-automatisering | ✗ | ✓ (Boekhoudbot, 95%) | — |
| Startprijs betaald plan | €15/mnd | €19,95/mnd | €7,95/mnd |
| Telefonische support | ✗ | ✓ | ✓ |
| REST API | ✓ (beste in categorie) | Beperkt | Beperkt |
Bron: officiële pricing-pagina's, gecheckt april 2026. Moneybird wint duidelijk op integratie en moderne techniek, maar mist telefonische support en fiscale aangiftes. Jortt compenseert dat met een AI Boekhoudbot en volledige aangiftedekking, tegen een iets hogere prijs. e-Boekhouden.nl blijft de goedkoopste optie, maar zonder geïntegreerde bankfunctie.
Voor een uitgebreidere vergelijking, bekijk onze vergelijking van Jortt vs Moneybird. Wil je juist meer weten over facturatie-opties? Lees dan onze vergelijking van software voor facturatie.
Twijfel je of Moneybird wel de juiste keuze is voor jouw situatie? Raadpleeg onze complete gids in het kenniscentrum boekhoudsoftware voor een breder overzicht van alle Nederlandse opties, inclusief e-Boekhouden.nl, Exact Online, Tellow en Visma eAccounting.
Wie kiest wat?
Kies Moneybird als je
- Een moderne, geautomatiseerde workflow wilt zonder losse bankimport
- Vooral facturatie en boekhouding wilt combineren met bankieren in één tool
- Niet afhankelijk bent van telefonische support
- Zelf je BTW-aangifte kunt regelen (via boekhouder of los systeem)
- Waarde hecht aan een sterke API voor koppelingen met andere systemen
Kies Jortt als je
- Ook je IB- of VPB-aangifte binnen dezelfde tool wilt regelen
- Telefonische support belangrijk vindt
- Een AI-assistent wilt die het grootste deel van je boekhouding automatisch verwerkt
- Een simpele, no-nonsense oplossing zoekt zonder losse bankintegratie
Lees ook onze complete Boekhoudsoftware gids voor een uitgebreid overzicht en stappenplan.
Moneybird in de praktijk: onze screenshots
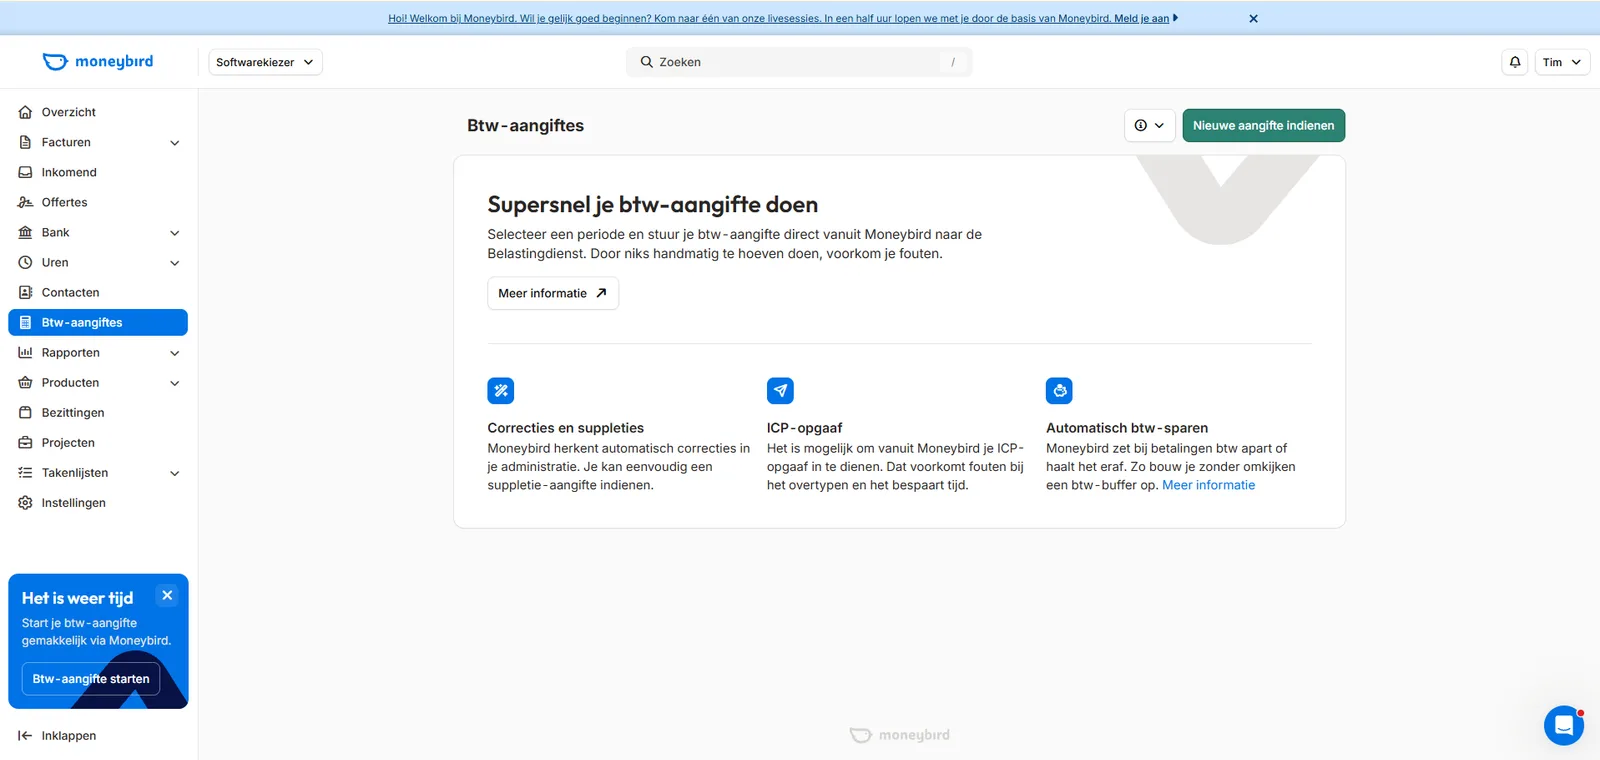
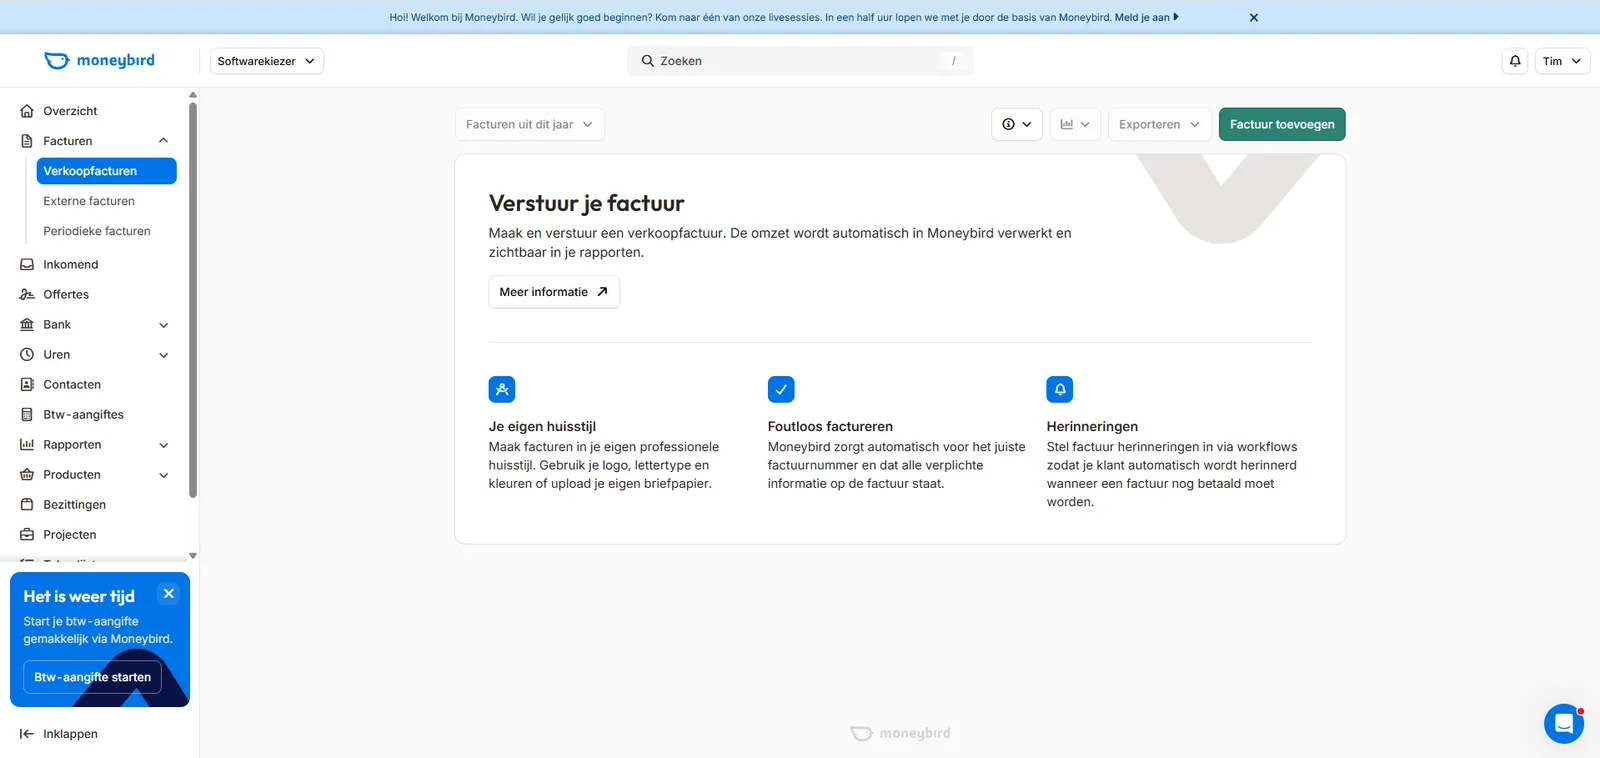
Wij hebben Moneybird zelf getest. Hieronder een paar screenshots uit de interface, zodat je precies weet wat je krijgt:

ning zelf is inbegrepen bij de betaalde Moneybird-pakketten: S (€15/mnd), M (€28/mnd) en L (€39/mnd). Er is geen apart bedrag voor de rekening zelf, wel gelden transactielimieten per plan (bron: moneybird.com/pricing, gecheckt april 2026). Bij plan S zit je al snel aan de limiet van 20 transacties per maand.
Voordelen
- Boekhouding en betaalrekening zitten in één omgeving, waardoor transacties automatisch geboekt worden zonder handmatige bankkoppeling
- Automatische btw-reservering per ontvangen betaling voorkomt dat je geld uitgeeft dat eigenlijk voor de aangifte bedoeld is
- Betaalrekeningpotjes maken het mogelijk om los te sparen voor bijvoorbeeld vakantiegeld of investeringen zonder aparte spaarrekening
- Ontvangen betalingen worden automatisch gekoppeld aan de bijbehorende factuur, zodat je openstaande facturen altijd actueel zijn
- REST API wordt in de categorie als beste beoordeeld, wat relevant is als je met maatwerkkoppelingen werkt
- Rolgebaseerde betaalrechten en 2FA maken de rekening ook geschikt voor teams met meerdere gebruikers
- Moderne, overzichtelijke interface — volgens de SoftwareKiezer methodologie de modernste van alle Nederlandse boekhoudprogramma's
- Geen aparte bankkosten bovenop je Moneybird-abonnement
Nadelen
- Bij plan S (€15/mnd) krijg je slechts 20 transacties inbegrepen; daarboven betaal je per extra transactie
- De betaalrekening is niet beschikbaar bij het gratis plan, dus je bent verplicht om te upgraden
- Geen IB- of VPB-aangifte binnen Moneybird, waardoor je hiervoor alsnog een accountant of aparte tool nodig hebt
- Geen telefonische support — alleen chat en e-mail, wat bij urgente betaalproblemen kan tegenvallen
- Identiteitsverificatie bij aanvraag kan enkele werkdagen duren, wat vertraging kan geven als je snel een rekening nodig hebt
- Overstappen naar een andere boekhoudtool betekent ook je bankrekening migreren, wat meer moeite kost dan alleen data exporteren
- Geen fysieke bankpas-ervaring zoals bij een traditionele bank, inclusief een uitgebreid pinautomaat-netwerk
Waar moet je op letten voordat je overstapt
- Transactievolume: reken uit hoeveel bank- en factuurtransacties je gemiddeld per maand hebt, om het juiste plan te kiezen
- Fiscale aangifte: check of je zelf BTW/IB/VPB regelt of dit binnen de tool wilt hebben
- Support-voorkeur: Moneybird biedt geen telefonische support — belangrijk als je liever belt dan mailt
- Bestaande bankrelatie: overweeg of je je huidige zakenbank wilt behouden naast Moneybird, of volledig wilt overstappen
- API-behoefte: als je koppelingen met webshops of andere tools nodig hebt, is Moneybird's API een sterk punt
Conclusie
De Moneybird betaalrekening is een sterke keuze als je boekhouden en bankieren in één omgeving wilt combineren, met automatische btw-reservering en overzichtelijke betaalrekeningpotjes. Let wel op de transactielimieten bij het instapplan en het ontbreken van IB/VPB-aangifte.
Twijfel je nog tussen verschillende opties? Vergelijk alle boekhoudsoftware op SoftwareKiezer.nl, of bekijk direct de prijzen en features van Moneybird via de categoriepagina.
💡 Let op: Belastingadvies in dit artikel is algemeen van aard. Raadpleeg altijd je accountant voor specifieke vragen over btw-reservering, aangifte of jouw fiscale situatie.
Veelgestelde vragen
Kan ik de Moneybird betaalrekening gratis gebruiken?
Hoe lang duurt het aanvragen van de betaalrekening?
Werkt automatisch btw-sparen ook met wisselende inkomsten?
Is Moneybird beter dan Jortt voor de betaalrekening?
Kan ik mijn bestaande bankrekening koppelen aan Moneybird in plaats van de eigen rekening te gebruiken?
Is de Moneybird betaalrekening veilig?
Hoeveel ondernemers gebruiken Moneybird al?
Vergelijk alle boekhoudsoftware tools
Bekijk onze complete vergelijking met features, prijzen en reviews. Onafhankelijk beoordeeld, transparant gescoord.
Naar de Boekhoudsoftware vergelijking